
Emas di Persimpangan Jalan: Safe Haven vs Suku Bunga 2026
Emas berada di persimpangan jalan pada kuartal keempat 2026 karena menghadapi dua kekuatan berlawanan: permintaan safe haven akibat tensi geopolitik Timur Tengah dan pelemahan data pasar kerja AS, versus tekanan dari suku bunga Federal Reserve yang tetap tinggi sehingga instrumen kas dan obligasi menawarkan yield lebih menarik. Situasi ini menciptakan volatilitas harian signifikan dimana investor perlu strategi positioning jelas berdasarkan real rate dan horizon investasi mereka.
Emas berada persimpangan jalan di kuartal keempat 2026. Di satu sisi, aset ini menikmati aliran dana safe haven akibat tensi geopolitik Timur Tengah dan sinyal pelemahan data pasar kerja Amerika. Di sisi lain, prospek suku bunga Federal Reserve yang tetap tinggi menghimpit valuasi emas karena investor bisa mendapat yield dari instrumen kas dan obligasi dengan risiko lebih rendah. Situasi ini menciptakan volatilitas harian yang signifikan dan memerlukan pemahaman mendalam tentang dinamika makroekonomi global.
Jawaban singkat: Emas berada persimpangan jalan karena dua kekuatan berlawanan: status safe haven memicu permintaan saat ketidakpastian geopolitik dan ekonomi meningkat, sementara kenaikan suku bunga AS mengurangi daya tarik aset non-yield. Investor perlu strategi positioning yang jelas berdasarkan horizon dan profil risiko mereka.
Financial wellness dimulai dari tahu skor kredit kamu. Cek gratis di aplikasi Skorlife.
Apa Itu Posisi ‘Persimpangan Jalan’ pada Emas?
Persimpangan jalan dalam konteks emas berarti aset ini dipengaruhi oleh dua pemicu berlawanan arah yang kekuatannya seimbang. Safe haven demand naik karena ketidakpastian geopolitik dan proyeksi pertumbuhan ekonomi global yang melambat. Sementara itu, tingkat bunga riil (real rate) yang tinggi—selisih suku bunga nominal dengan inflasi—mengurangi biaya opportunity cost untuk memegang emas yang tidak menghasilkan yield.
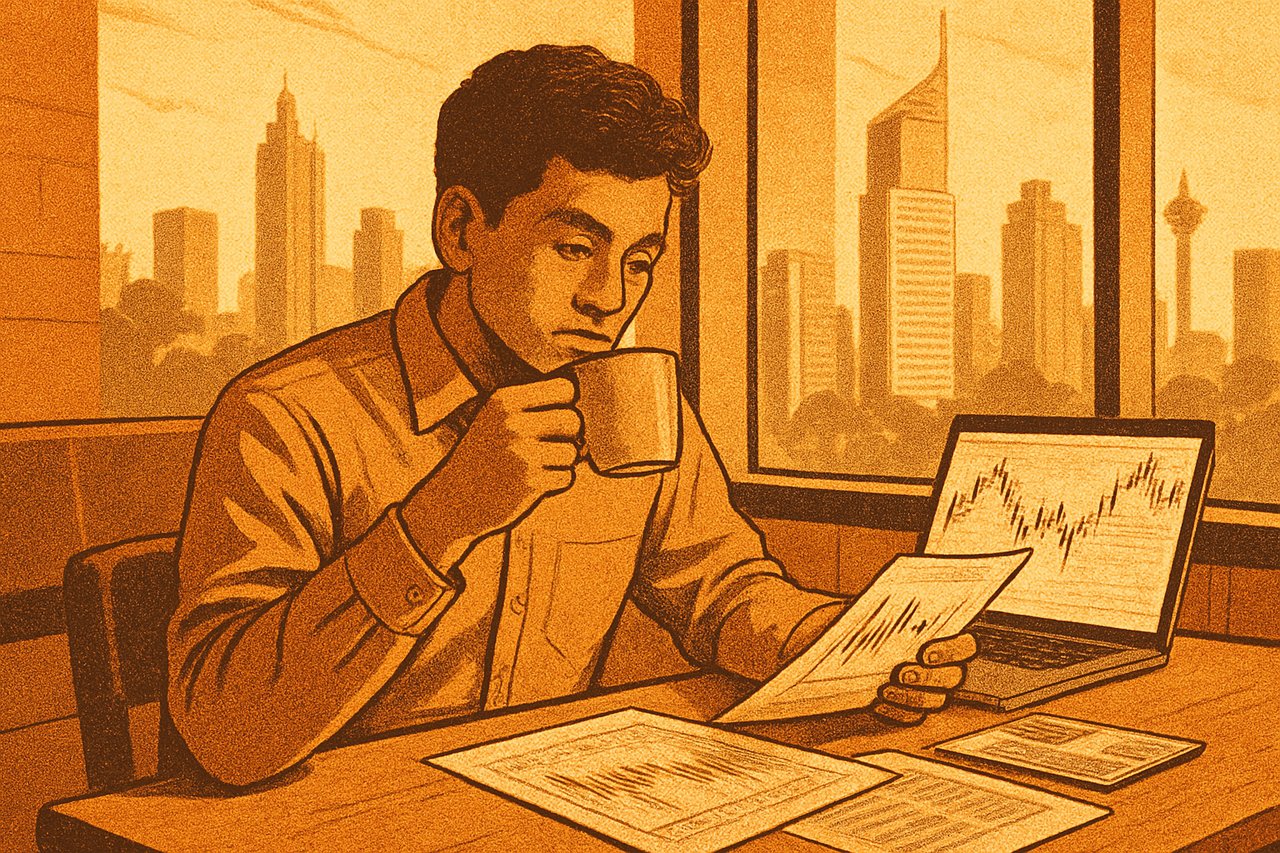
Menurut data dari Bank Indonesia dan Bursa Efek Indonesia (BEI), pergerakan emas internasional (XAUUSD) hingga Oktober 2026 mencerminkan tug-of-war ini. Puncak emas terjadi pada periode tensi tertinggi, sementara pullback terjadi ketika ekspektasi Fed hold atau kenaikan rate berikutnya diisyaratkan. Volatilitas implied (VIX untuk equities global) dan real yield AS menjadi barometer utama setiap swing emas harian.
Fenomena ini berbeda dari boom emas murni (saat semua pemicu selaras naik) atau bear market emas (semua pemicu selaras turun). Di persimpangan, investor menghadapi regime uncertainty yang tinggi, di mana trade-by-trade bisa bergerak berlawanan dengan thesis jangka panjang.
Mitos vs Fakta Seputar Emas Sebagai Safe Haven
Banyak investor mengira bahwa emas selalu naik saat krisis atau ketidakpastian. Padahal, emas hanya berfungsi sebagai safe haven jika suku bunga riil rendah atau negatif. Ketika real rate tinggi (seperti 2023–2025 ketika Fed aggressive hiking), emas bisa tetap tertekan meski ada krisis, karena imbal hasil deposito atau obligasi menjadi lebih menarik. Ini terjadi karena emas adalah aset defensif tetapi non-interest bearing—ketika cash menjadi ‘trendy’, emas kalah banding.
Fakta yang sering terlewatkan: emas naik signifikan bukan hanya karena berita buruk ekonomi, tetapi karena berita buruk PLUS ekspektasi bank sentral akan memotong suku bunga. Contoh konkret: saat pandemi 2020, emas naik 25% karena Fed memotong rate ke 0% dan melakukan QE. Sebaliknya, awal 2023 ketika krisis SVB terjadi, emas hanya naik 2% karena pasar tahu Fed akan tetap hawkish. Memahami perbedaan ini mengubah strategi timing investasi emas secara fundamental.
Skenario Nyata: Tiga Profil Investor di Persimpangan Emas
Untuk mengilustrasikan bagaimana posisi persimpangan emas berdampak berbeda pada setiap investor, berikut tiga skenario nyata:
- Investor A (Kolektibilitas KOL 1, Pendapatan Rp 50 juta/bulan, Horizon 10 tahun, Tujuan: Dana Pensiun): Investor A sehat finansial, tidak memiliki utang, dan memiliki dana pembulat. Strategi optimal untuk A: alokasikan 5–8% portofolio ke emas fisik (batangan atau coin) via bank custodian terdaftar OJK, ditahan jangka panjang. Jangan trading emas harian—cukup DCA (Dollar Cost Averaging) tahunan. Alasan: A punya buffer cash untuk needs jangka pendek, sehingga bisa sabar menahan volatilitas. Suku bunga tinggi saat ini adalah peluang bukan beban bagi A, karena A juga bisa mengalokasikan 60% portofolio ke obligasi korporat dengan kupon 7–8%, yang memberikan yield nyata. Kombinasi emas + obligasi = perlindungan inflasi + income yang solid.
- Investor B (Kolektibilitas KOL 3, Pendapatan Rp 15 juta/bulan, Horizon 3 tahun, Tujuan: KPR down payment): Investor B sedang membangun cicilan KTA, KCB, atau kartu kredit. Strategi untuk B: hindari emas sepenuhnya. Alasan: B memiliki profil risiko terbatas dan timeline pendek. Suku bunga AS yang tinggi berarti deposito berjangka 3 tahun memberi 5.5–6.5% p.a. tanpa volatilitas. Emas bisa turun 10–20% dalam 12 bulan ke depan jika Fed hold atau real rate tetap tinggi—risiko ini tidak sebanding dengan keuntungan upside untuk B. Lebih baik B fokus pada tabungan bertarget (reksadana pasar uang atau sukuk dengan durasi pendek) dan perbaikan skor kredit di SLIK OJK, yang akan menurunkan suku bunga KPR nantinya hingga 1.5–2% per tahun dibanding kompetitor.
- Investor C (Kolektibilitas KOL 2, Pendapatan Rp 30 juta/bulan, Horizon 5 tahun, Tujuan: Diversifikasi kontra-inflasi): Investor C punya emergency fund solid dan ingin hedge inflasi struktural. Strategi untuk C: alokasikan 3–5% portofolio ke ETF emas atau reksa dana saham tambang emas BEI (seperti produk yang terdaftar di IDX), bukan emas fisik. Alasan: C punya horizon menengah dan ingin likuiditas lebih tinggi daripada emas batangan. ETF emas memberi exposure ke XAUUSD tanpa perlu custody fisik, dengan fee 0.3–0.5% p.a. Saham tambang emas (seperti yang kami kupas di daftar saham tambang emas BEI 2026) memberi leverage terhadap harga emas plus dividen. C juga bisa timing: isi posisi saat emas turun karena real rate naik, bukan saat emas sudah di puncak hype.
Pergerakan Suku Bunga AS dan Real Rate: Mekanisme Tekan Emas
Real rate = suku bunga nominal − inflasi yang diharapkan. Ketika Federal Reserve mempertahankan Fed Funds Rate pada 5.25–5.50% p.a. (kondisi Oktober 2026) dan ekspektasi inflasi memoderat ke 2.3–2.6%, real rate tetap positif di sekitar 2.5–3%. Kondisi ini secara teori menghalangi emas naik melebihi 2% p.a., karena investor bisa mendapat risiko-free return 3% dari Treasury bill 3-bulan.
Namun, efek praktis lebih kompleks. Real rate yang tinggi bukan satu-satunya penentu harga emas. Kami rekomendasikan investor memonitor dua indikator lebih penting daripada hanya real rate: (1) implied volatility equities (VIX 20+ = emas naik), dan (2) positioning di CFTC (Commodity Futures Trading Commission) untuk net long/short emas oleh spekulan dan hedgers. Alasan: saat VIX tinggi dan spekulan sudah heavily long emas, risiko pullback besar jika ada unexpected Fed dovish signal. Sebaliknya, saat VIX rendah dan positioning sudah net short, rally emas bisa violent karena short squeeze. Data CFTC tersedia mingguan di cftc.gov; ini adalah early warning system yang sering diabaikan retail investor di Indonesia.
Strategi Positioning: Kapan Beli, Kapan Jual, Kapan Hold
Di persimpangan seperti saat ini, buy-and-hold murni bisa menghasilkan return negatif jika real rate tetap tinggi. Namun, active trading emas harian berisiko tinggi karena swap cost dan bid-ask spread. Kami rekomendasikan strategi taktis over strategic:
- Beli (accumulate) saat: (1) VIX > 25 AND real rate turun di bawah 2%, atau (2) Fed cut rates untuk kali pertama (biasanya sinyal untuk 2-3 cut lebih). Contoh: jika Fed cut 25 bps November dan proyeksi 3–4 cut lagi tahun depan, real rate mulai negatif → emas akan revalue naik 8–15% dalam 6 bulan ke depan. Inilah mengapa strategi investasi emas untuk keluarga 2026 menekankan DCA di fase early-cut, bukan di peak hype.
- Jual (reduce) saat: (1) Real rate naik di atas 3.5% dan VIX turun di bawah 15, atau (2) ekspektasi Fed hold kuat untuk 6–12 bulan ke depan (lihat dot plot Fed). Contoh: Januari 2025 jika Fed signal 0 cut untuk tahun itu, emas bisa turun 5–10% dalam 3 bulan.
- Hold saat: Volatilitas real rate tinggi (naik turun 0.5% bulan-ke-bulan) atau VIX range-bound (15–25). Di kondisi ini, entry/exit cost akan mengalahkan keuntungan timing. Cukup hold dan rebalance portofolio tahunan.
Peraturan OJK yang relevan untuk instrumen emas adalah POJK No. 18/2014 tentang Penyelenggaraan Penyimpanan Emas Mulia, yang mewajibkan penyimpan emas (termasuk bank) memiliki izin khusus dan standar keamanan tertentu. Jika kamu membeli emas fisik, pastikan custodian adalah lembaga yang terdaftar OJK dengan sertifikasi penuh—bukan toko emas biasa. Ini melindungi hakmu sebagai pemilik atas keaslian dan keamanan fisik aset.
Alokasi Portofolio Optimal Saat Emas di Persimpangan
Tabel berikut membandingkan tiga strategi alokasi untuk kondisi persimpangan jalan emas (Oktober 2026, real rate tinggi, geopolitik tidak stabil):
| Strategi | Alokasi Emas | Alokasi Obligasi/Fixed Income | Alokasi Equities | Return Ekspektasi 1-Tahun |
|---|---|---|---|---|
| Conservative (KOL 3–4) | 0% (hindari) | 75% | 25% | 5.5–6.5% |
| Balanced (KOL 2) | 3–5% (tactical) | 50% | 45% | 6–8% |
| Growth (KOL 1) | 5–8% (strategic hold) | 30% | 60% | 7–10% |
Perbedaan utama: investor conservative tidak perlu emas saat real rate tinggi (obligasi sudah attractive); balanced investor bisa tactical timing emas; growth investor hold emas permanent karena long-term inflation hedge dan ultimate reinsurance terhadap financial repression (skenario ketika pemerintah paksa real rate negatif untuk mengurangi utang).
Tanya Jawab
Untuk rujukan resmi dan informasi terbaru, kamu bisa cek langsung situs Otoritas Jasa Keuangan.
Baca juga: Daftar Saham Tambang Emas BEI 2026: Analisis & Strategi Beli untuk panduan lebih lengkap.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah emas akan naik atau turun jika Fed tidak potong suku bunga lagi?
Jika Fed hold (tidak potong rate) untuk 6–12 bulan ke depan, real rate tetap positif 2.5–3%, dan emas akan tertekan. Scenario realistis: emas bisa turun 5–10% dalam tiga bulan pertama setelah Fed mengkomunikasikan no-cut guidance. Hanya jika Fed mengisyaratkan cut mulai pertengahan 2027, momentum emas akan berubah bullish.
Lebih baik beli emas fisik atau ETF emas untuk investor jangka menengah?
Kami rekomendasikan ETF emas atau reksa dana emas untuk investor jangka menengah (3–5 tahun) karena likuiditas, fee lebih rendah (0.3–0.5% vs 2–3% bid-ask emas fisik), dan tidak perlu khawatir custody/asuransi. Emas fisik cocok untuk strategi hold 10+ tahun atau diversifikasi ekstrem terhadap risiko sistem perbankan.
Bagaimana posisi emas saat Fed cut rate mulai tahun depan?
Setiap Fed cut 25 bps secara teoritis mengurangi real rate 25 bps dan membuka ruang emas naik 2–4%. Jika Fed melakukan 3–4 cut dalam 12 bulan (skenario consensus 2027), emas bisa naik 15–25%. Inilah mengapa timing early-accumulation (sebelum cut pertama diumumkan) sangat menguntungkan.
Apakah emas cocok untuk investor yang punya utang KTA atau cicilan kartu kredit?
Tidak. Investor dengan utang berbunga 15–25% per tahun sebaiknya lunasi utang terlebih dahulu sebelum berinvestasi emas. Imbal hasil emas diharapkan 4–6% p.a. jangka panjang, jauh di bawah biaya utang. Prioritas: lunasi KTA/KCC, bangun emergency fund, baru alokasikan emas di portofolio.
Bagaimana emas sebagai hedge ketika rupiah melemah terhadap dolar?
Emas dalam dolar (XAUUSD) tidak langsung hedge rupiah. Jika kamu pemilik emas fisik di Indonesia dan rupiah lemah, nilai emas dalam rupiah naik 2x lipat efek (1) emas naik dolar, 2) rupiah lemah). Tapi jika emas turun dolar sementara rupiah lemah, kerugian ganda bisa terjadi. Untuk hedge rupiah, lebih baik holding dolar cash atau obligasi US Treasury.