Pinjaman dengan Jaminan 2026: Jenis, Syarat, dan Cara Aman Mengajukan
Pinjaman dengan jaminan adalah kredit yang diamankan oleh aset peminjam seperti emas, properti, kendaraan, atau sertifikat deposito sebagai kolateral kepada lender. Skema ini menawarkan bunga lebih rendah yaitu 8–15% per tahun karena risiko lender lebih kecil dibanding pinjaman tanpa agunan. Sesuai POJK 11/2020, lender wajib menjelaskan prosedur penyimpanan dan likuidasi jaminan secara tertulis sebelum kontrak ditandatangani, sehingga kamu perlu memahami syarat dan kemampuan melunasi sebelum menggadaikan aset berharga.
Pinjaman dengan jaminan adalah skema kredit di mana kamu menyerahkan aset berharga (emas, properti, kendaraan, atau deposito) kepada lender sebagai pengaman jika kredit tidak dilunasi. Model ini berbeda dari pinjaman tanpa agunan (KTA biasa), yang mengandalkan BI Checking dan skor kredit kamu. Dengan jaminan fisik, bunga cenderung lebih rendah—biasanya 8–15% per tahun—karena lender memiliki backup untuk menutupi risiko default.
Jawaban singkat: Pinjaman dengan jaminan adalah kredit yang diamankan oleh aset peminjam (emas, properti, kendaraan, atau sertifikat deposito). Model ini menawarkan bunga 8–15% per tahun karena risiko lender lebih rendah. Sesuai POJK 11/2020, lender wajib menyimpan jaminan aman dan mengikuti prosedur likuidasi yang ketat jika kredit macet. Sebelum menggadaikan aset, pastikan kamu mengerti syarat, timeline, dan kemampuan melunasi.
Sebelum ajukan pinjaman, cek dulu skor kredit kamu gratis di aplikasi Skorlife — bank pakai data yang sama.
Apa Itu Pinjaman dengan Jaminan?
Pinjaman dengan jaminan adalah bentuk kredit yang melibatkan serah-terima aset sebagai kolateral. Lender akan menyimpan aset tersebut selama masa kredit berjalan. Jika kamu berhasil melunasi semua cicilan, aset dikembalikan sepenuhnya. Namun, jika kredit macet dan melampaui 90 hari, lender berhak melakukan likuidasi (penjualan) aset untuk menutupi sisa utang.
Menurut POJK 11/2020 tentang Perlindungan Konsumen Lembaga Jasa Keuangan, lender wajib memberitahukan tata cara penyimpanan jaminan, biaya penyimpanan (jika ada), dan prosedur likuidasi secara tertulis sebelum kontrak ditandatangani. Transparansi ini penting agar kamu tahu persis apa yang berisiko dan bagaimana aset kamu dilindungi selama kredit masih aktif.
Jenis-Jenis Jaminan yang Diterima Lender
Tidak semua aset dapat dijadikan jaminan. Lender memiliki standar kolateral yang jelas berdasarkan likuiditas dan nilai tahan lama aset. Berikut daftar jaminan yang paling sering diterima:
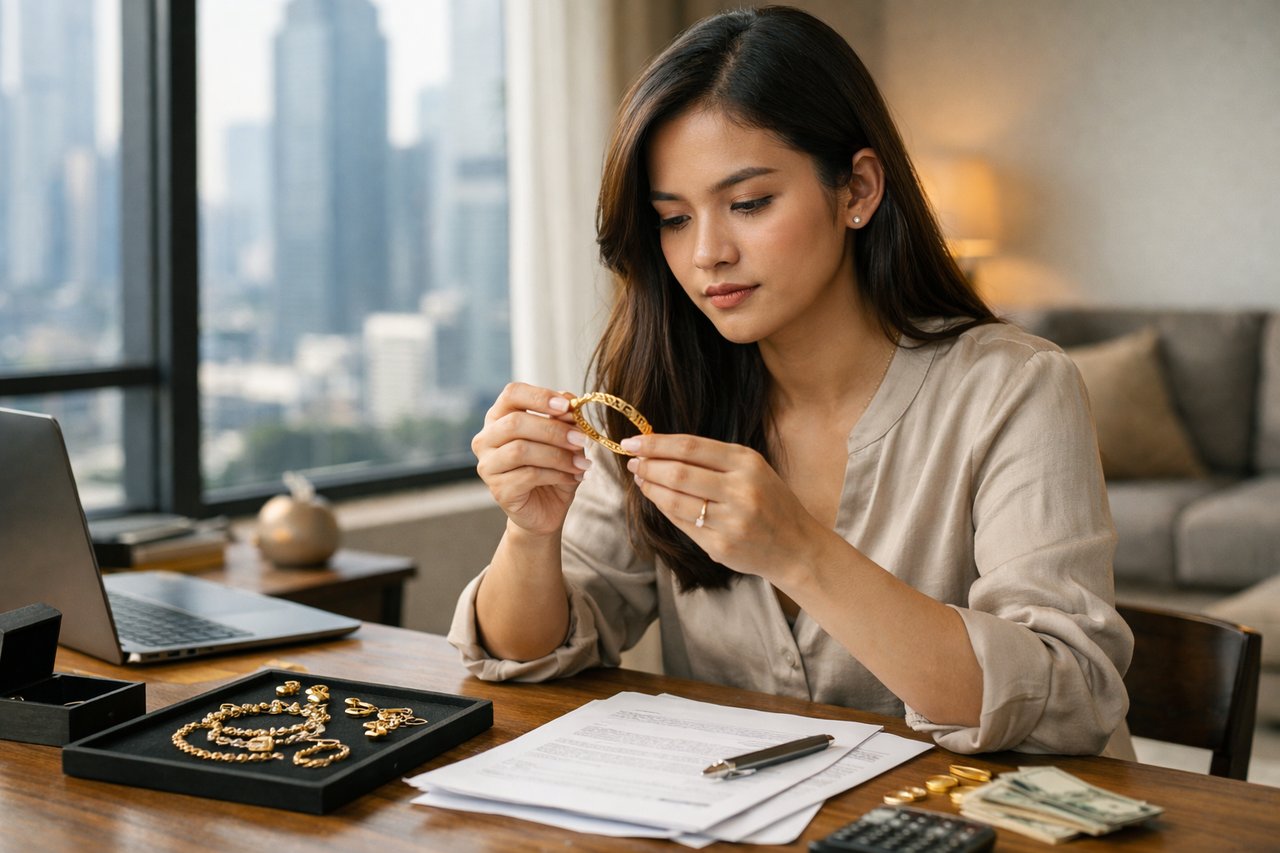
- Emas batangan atau perhiasan: Dihargai 75–85% dari nilai pasar terkini. Lender akan menguji kadar kemurnian (24k, 22k, 18k) sebelum menerima. Nilai emas berfluktuasi setiap hari, sehingga lender mungkin meminta jaminan tambahan jika harga emas merosot signifikan selama kredit berjalan.
- Properti (rumah, tanah, atau apartemen): Dinilai oleh penilai independen (appraiser). Kamu biasanya bisa pinjam 50–70% dari nilai taksir properti. Jaminan properti memerlukan sertifikat yang jelas (SHM atau SHGB) dan bebas sengketa.
- Kendaraan bermotor (mobil atau motor): Dinilai berdasarkan jenis, tahun, kondisi, dan mileage. Lender akan mendaftarkan berita acara jaminan di Polda setempat (BPKB akan disimpan lender). Kamu tetap bisa menggunakan kendaraan, tapi tidak boleh dijual atau diganti tanpa persetujuan lender.
- Sertifikat deposito atau obligasi: Alternatif aman karena nilainya tetap. Kamu tidak menerima bunga deposito selama periode kredit, tetapi lender tidak mempertahankan aset jika kamu lunas tepat waktu.
- Logam mulia lainnya (perak, platinum): Jarang diterima karena likuidasi lebih sulit dan nilai lebih volatile daripada emas.
Perbandingan Pinjaman dengan Jaminan vs. KTA Tanpa Agunan
| Aspek | Pinjaman dengan Jaminan | KTA Tanpa Agunan |
|---|---|---|
| Bunga | 8–15% per tahun | 15–25% per tahun |
| Persyaratan Utama | Aset berharga (emas, properti, kendaraan) | Skor kredit baik, BI Checking bersih, gaji tetap |
| Proses Persetujuan | 3–7 hari (tergantung valuasi aset) | 1–3 hari (verifikasi data elektronik) |
| Risiko Utama | Aset bisa dilikuidasi jika default | Denda tinggi, SLIK macet, dituntut pengadilan |
| Plafond Kredit | Fleksibel, tergantung nilai jaminan | Terbatas, maksimal 75 juta (bervariasi per bank) |
Kami lebih merekomendasikan pinjaman dengan jaminan jika kamu memiliki aset stabil (emas atau properti) dan membutuhkan bunga rendah dengan tenor panjang. Sebaliknya, KTA tanpa agunan lebih cocok jika kamu butuh dana cepat, tidak punya aset, atau perlu fleksibilitas penggunaan dana tanpa khawatir likuidasi.
Syarat dan Proses Mengajukan Pinjaman dengan Jaminan
Setiap lender memiliki kriteria berbeda, tetapi persyaratan umum mencakup:
- Fotokopi KTP dan kartu identitas lainnya (SIM atau paspor)
- Bukti penghasilan (slip gaji, SPT, atau laporan keuangan usaha)
- Sertifikat atau bukti kepemilikan aset jaminan
- Laporan BI Checking/SLIK Pefindo (untuk mengevaluasi riwayat kredit kamu)
- Asuransi jiwa dan asuransi aset (untuk jaminan properti atau kendaraan)
Proses pengajuan dimulai dengan verifikasi dokumen (1–2 hari), dilanjutkan valuasi/penaksiran aset oleh penilai independen (2–5 hari), dan diakhiri dengan underwriting serta persetujuan (1–2 hari). Total waktu biasanya 5–10 hari kerja. Setelah disetujui, kamu akan menandatangani perjanjian kredit dan surat kuasa pemberian jaminan, lalu aset akan diserah-terimakan ke lender dengan berita acara yang ditandatangani kedua belah pihak.
Skenario Nyata: Ibu Siti dan Hutang Pendidikan Anak
Ibu Siti (42 tahun) bekerja sebagai guru honorer dengan gaji Rp 4,5 juta per bulan. Dia memiliki emas batangan seberat 100 gram (saat ini bernilai ~Rp 60 juta di harga pasar). Dia ingin membiayai sekolah tinggi anaknya yang butuh Rp 40 juta dalam 3 bulan ke depan.
Situasi Siti di BI Checking: Kolektibilitas 1 (lancar), tidak ada riwayat tunggakan. Skorlife menunjukkan skor kredit 680 (kategori baik), tapi karena gaji honorer, bank normal menolak KTA plafond Rp 40 juta.
Solusi dengan Jaminan Emas: Siti mengajukan pinjaman ke BANK X dengan menjaminkan 60 gram emas (bernilai ~Rp 36 juta). Lender menilai kolateral pada 80% nilai pasar = Rp 28,8 juta, tetapi memberi plafond Rp 35 juta (risiko mitigasi rendah karena Siti lancar dan kolektibilitas 1). Bunga ditetapkan 10% per tahun (lebih rendah dari KTA normal), tenor 36 bulan, cicilan bulanan ~Rp 1,08 juta.
Langkah-langkah Siti:
- Bawa emas, KTP, slip gaji terbaru, dan laporan tabungan ke bank (tunjukkan BI Checking via Skorlife jika diminta)
- Minta valuasi emas dari penilai bank (gratis, hasil dalam 1 hari)
- Sesuai POJK 11/2020, bank wajib memberikan penawaran tertulis berisi plafond, bunga, tenor, fee, dan biaya penyimpanan emas (biasanya 0,5% per tahun dari nilai emas)
- Jika setuju, tanda tangan perjanjian kredit dan surat kuasa pemberian jaminan
- Serah terima emas dengan berita acara bermaterai (Rp 6.000) dan fotokopi sertifikat/invoice emas
- Dana cair dalam 1 hari kerja setelah berita acara ditandatangani
Keuntungan bagi Siti: Bunga Rp 14,4 juta (total selama 3 tahun) jauh lebih murah dari KTA 20% yang akan menghabiskan Rp 24 juta. Emas tetap miliknya secara sah; bank hanya menyimpan. Jika Siti lunas tepat waktu, emas dikembalikan utuh.
Risiko bagi Siti: Jika Siti gagal bayar selama 90 hari berturut-turut (karena PHK misalnya), bank dapat melakukan likuidasi emas tanpa persetujuan. Meskipun emas dijual di lelang, jika harga turun drastis atau biaya lelang tinggi, Siti masih berutang sisanya. Itulah mengapa penting memastikan cicilan Rp 1,08 juta bulanan masuk dalam budget Siti dengan aman.
Mitos vs Fakta: Yang Sering Disalahpahami tentang Pinjaman Berjaminan
Mitos 1: “Jaminan saya pasti akan dijual jika saya terlambat bayar sekali.”
Fakta: Sesuai POJK 11/2020 dan praktik perbankan, lender dapat melakukan likuidasi HANYA jika kredit macet ≥90 hari (tiga bulan berturut-turut tanpa pembayaran). Satu atau dua kali terlambat tidak langsung menyebabkan likuidasi, asalkan kamu menghubungi bank dan membuat jadwal ulang. Kebanyakan bank menawarkan restructuring kredit (perubahan tenor atau cicilan) sebelum likuidasi.
Mitos 2: “Biaya penyimpanan jaminan itu tipu-tipu. Tidak ada biaya resmi.”
Fakta: Biaya penyimpanan (storage fee) adalah legal dan transparan menurut POJK. Biasanya 0,3–1% per tahun dari nilai jaminan, dikenakan setiap bulan atau tahunan. Lender WAJIB mencantumkan biaya ini dalam penawaran tertulis sebelum kamu tanda tangan. Jika tidak dijelaskan, itu adalah pelanggaran POJK dan bisa dilaporkan ke OJK.
Mitos 3: “Pinjaman dengan jaminan hanya tersedia di bank besar; pegadaian dan fintech tidak bisa.”
Fakta: Bank umum (BRI, BCA, Mandiri, etc.), bank syariah, koperasi, pegadaian, dan beberapa fintech besar semuanya menawarkan produk ini. Pegadaian misalnya adalah spesialis jaminan; mereka menerima emas, perhiasan, elektronik, dan bahkan sertifikat deposito. Fintech seperti Kredivo atau UangTeman juga mulai menawarkan pinjaman dengan jaminan emas. Perbedaannya adalah bunga, tenor, dan proses—cek produk masing-masing.
Mitos 4: “Kalau pinjam pakai jaminan properti, saya harus hidup di tempat lain sementara kredit jalan.”
Fakta: Properti yang dijaminkan tetap bisa kamu tempati atau gunakan untuk usaha. Lender hanya memiliki hak gadai (sertifikat disimpan bank), bukan hak milik. Kamu boleh tinggal, menyewa, atau gunakan properti—selama tidak dijual atau diganti hipotik tanpa persetujuan lender. Jaminan properti dan hunian adalah hal berbeda; yang diserahkan hanyalah sertifikat/hak kuasa penjualan, bukan rumah fisiknya.
Langkah Aman Mengajukan Pinjaman dengan Jaminan di 2026
Berikut rekomendasi konkret untuk meminimalkan risiko:
- Cek skor kredit terlebih dahulu. Gunakan Skorlife (gratis) untuk melihat BI Checking dan skor kredit kamu. Jika ada catatan macet atau KOL 2–5 di SLIK, buat penjelasan tertulis atau lakukan pembayaran cure (lunasi tunggakan) sebelum ajukan pinjaman berjaminan. Lender akan menolak atau menaikkan bunga jika riwayat kredit buruk.
- Bandingkan minimal 3 lender. Bunga 8–15% itu rentang lebar. Satu bank mungkin 12%, bank lain 9%. Selisih 3% pada plafond Rp 40 juta berarti hemat ~Rp 3,6 juta per tahun. Jangan terburu-buru.
- Baca penawaran tertulis dengan teliti. Menurut POJK 11/2020 Pasal 36, lender harus memberikan penawaran kredit tertulis minimal 3 hari sebelum penandatanganan. Periksa: plafond, bunga, tenor, fee administrasi (biasanya 0,5–2% dari plafond), biaya asuransi, biaya penyimpanan jaminan. Jangan ada biaya tersembunyi.
- Pastikan jaminan diasuransikan. Untuk emas atau properti, lender akan meminta asuransi atas risiko kehilangan, kerusakan, atau pencurian. Premium asuransi biasanya 0,2–0,5% per tahun dan boleh ditanggung lender (biasanya masuk dalam bunga) atau kamu. Jelas-jelas mana yang bayar.
- Tanyakan prosedur likuidasi. Jika nanti default, bagaimana jaminan dijual? Apakah melalui lelang di pengadilan negeri (resmi, tapi lama) atau penjualan langsung di pasar (cepat, tapi harga bisa lebih rendah)? Semakin transparan prosesnya, semakin terlindungi kamu.
- Jangan pinjam lebih dari 70% nilai jaminan. Jika jaminan kamu Rp 100 juta, ajukan maksimal Rp 70 juta. Sisanya adalah buffer jika harga jaminan turun atau ada biaya likuidasi. Ini melindungi kamu dari hutang melayang jika likuidasi terjadi.
Pertanyaan Umum
Artikel informasi seputar pinjaman ini menjawab pertanyaan-pertanyaan pokok calon peminjam. Berikut FAQ tambahan yang sering muncul:
Q: Berapa minimum berat emas yang bisa dijadikan jaminan?
A: Kebanyakan lender menerima mulai dari 10 gram. Namun, plafond kredit minimal biasanya Rp 5 juta. Jadi, 10 gram emas (~Rp 6 juta di harga 2026) bisa dijamin, tapi hanya bisa pinjam ~Rp 4–5 juta (80% dari nilai). Biaya administrasi dan penyimpanan akan menggerogoti plafond kecil, jadi pertimbangkan efisiensi.
Q: Kalau saya lunas lebih cepat, apakah ada denda?
A: Tidak. Melunasi lebih cepat adalah hak kamu. Bank hanya akan mengurangi cicilan yang tersisa dan bunga yang belum terbilang (pro rata). Beberapa bank memberikan insentif kecil (diskon bunga 0,5–1%) jika lunas sebelum 6 bulan pertama, tapi itu opsional. Tidak ada penalti pre-payment pada pinjaman berjaminan yang resmi.
Q: Apakah pinjaman dengan jaminan emas halal menurut syariah?
A: Bank syariah menawarkan produk serupa dengan nama ‘rahn’ (pegadaian syariah). Mekanismanya sama: kamu menjamin emas, lender menyimpan dengan aman. Bunga diganti dengan ‘ujrah’ (fee layanan penyimpanan) dan mungkin ada keuntungan bersama. Jika prinsip syariah penting bagi kamu, minta ke bank syariah atau pegadaian syariah.
Q: Saya ingin pinjam dengan jaminan tanah, tapi sertifikat saya belum atas nama sendiri (masih atas orang tua). Bisa?
A: Tidak. Menurut standar perbankan dan POJK, jaminan harus atas nama peminjam (kamu) atau keluarga dekat dengan surat kuasa notaris. Jika sertifikat masih atas orang tua, minta orang tua untuk datang bersama atau buat surat kuasa khusus di hadapan notaris. Bank akan verifikasi surat kuasa tersebut sebelum menerima jaminan.
Q: Jika saya default, apakah hutang sisa setelah likuidasi masih berlaku?
A: Ya. Jika jaminan dilikuidasi tapi hasilnya kurang, sisanya tetap menjadi hutang kamu. Kamu akan ditagih sisa hutang tersebut, bahkan bisa dituntut ke pengadilan. Itulah mengapa penting tidak pinjam terlalu tinggi relatif terhadap nilai jaminan—selalu ada margin keamanan.
Untuk memantau kesehatan keuangan dan mengetahui apakah kamu siap mengambil pinjaman, cek data keluhan pinjaman online terbaru 2026 agar tahu lender mana yang paling terpercaya di mata konsumen. Kamu juga bisa membandingkan alternatif investasi rendah risiko seperti SBN Ritel vs Deposito jika memang surplus dana dan ingin menabung daripada berutang.
Untuk rujukan resmi dan informasi terbaru, kamu bisa cek langsung situs Otoritas Jasa Keuangan.
Baca juga: Keluhan Aplikasi Pinjaman Online: Data Skorlife Terbaru 2026 untuk panduan lebih lengkap.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah pinjaman dengan jaminan lebih aman daripada KTA tanpa agunan?
Keduanya aman, tapi dengan risiko berbeda. Pinjaman berjaminan melindungi lender (bunga rendah), tetapi kamu berisiko kehilangan aset jika default. KTA tanpa agunan lebih fleksibel, tapi bunga tinggi dan bisa merusak skor kredit jika macet. Pilih sesuai kapasitas dan aset kamu.
Berapa lama proses dari ajukan sampai uang cair untuk pinjaman dengan jaminan?
Biasanya 5–10 hari kerja. Verifikasi dokumen 1–2 hari, valuasi aset 2–5 hari, underwriting 1–2 hari, persetujuan dan serah terima 1 hari. Fintech atau pegadaian mungkin lebih cepat (1–3 hari), bank umum lebih lambat karena proses yang ketat.
Jika BI Checking saya macet, bisa ajukan pinjaman berjaminan?
Bisa, tapi bunga akan lebih tinggi dan lender akan lebih ketat dalam valuasi aset. Sesuai POJK 11/2020, lender berhak menolak jika risiko kredit dianggap terlalu tinggi. Jika ingin ajukan, lunasi tunggakan terlebih dahulu atau cari lender alternatif (pegadaian atau fintech) yang lebih fleksibel.
Kalau kredit saya likuidasi, apakah sisa hutang harus tetap dibayar?
Ya. Likuidasi hanya menutupi sebagian utang. Jika nilai jaminan setelah biaya likuidasi kurang, sisanya tetap menjadi utang kamu dan bisa dituntut pengadilan. Inilah sebabnya penting pinjam di bawah 70% nilai jaminan, bukan 100%.
Apakah ada biaya tambahan yang tersembunyi dalam pinjaman berjaminan?
Sesuai POJK 11/2020 Pasal 36, lender WAJIB memberikan penawaran tertulis berisi semua biaya: administrasi, asuransi, penyimpanan jaminan. Jika ada biaya yang tidak dijelaskan, itu pelanggaran regulasi. Selalu minta penawaran tertulis dan baca dengan teliti sebelum tanda tangan.